
Il limbo dei mercati globali
Questo articolo è pubblicato sul numero 3-2026 di Aspenia
Lo sviluppo tecnologico è sempre stato il motore chiave della crescita degli scambi commerciali globali, ma la tumultuosità registrata dalla metà degli anni Novanta è stata caratterizzata da elementi che le precedenti fasi di impulso scientifico e innovativo non avevano presentato. In particolare, la digitalizzazione, e le trasformazioni nel mondo della finanza che questa ha reso possibile, hanno consentito un salto nella velocità dei movimenti di beni, persone e capitali non paragonabile a quanto era stato reso possibile dai miglioramenti tecnologici del secolo XIX e XX. Una caratteristica comune tra la globalizzazione recente e quelle del passato è che tutte hanno comportato (come peraltro inevitabile) una redistribuzione di reddito tra strati sociali “vincenti” e “perdenti”, generando reazioni negative da parte di questi ultimi e l’avvento di forze politiche pronte a difenderne gli interessi avversando il processo di globalizzazione. Ma a causa del salto di velocità recente, la crescita degli scambi di beni, capitale umano e conoscenze tecnologiche ha creato interdipendenze economiche e tecnologiche molto più stringenti tra imprese e paesi, persino tra quelli che si considerano avversari politici o competitori.
Si pone dunque un quesito di fondo: i legami di interdipendenza ormai instauratisi si mostreranno sufficientemente forti da evitare che il rallentamento in atto della crescita del processo di globalizzazione si trasformi in un pericoloso processo di avvitamento tra riduzione degli scambi commerciali e finanziari, stagnazione/depressione economica, crisi finanziaria e del debito?
Alcuni elementi di riflessione si possono trarre da un’analisi di come storicamente si è sviluppata la globalizzazione, per poi fermarsi sugli eventi recenti.
UNO SGUARDO ALLA STORIA. Cominciamo con il dare una definizione di base. Secondo un “Overview” di maggio 2008 del Fondo monetario internazionale, la “globalizzazione” si riferisce alla “crescente integrazione delle economie di tutto il mondo, in particolare attraverso il movimento transfrontaliero di beni, servizi e capitali”. Essa viene generalmente misurata tramite il rapporto tra le esportazioni mondiali e il PIL mondiale.
Secondo questa misura le esportazioni mondiali, in percentuale del PIL globale, sono passate dal 7% nel 1800 al 30% nel 2025. Nel corso di questo periodo la globalizzazione ha conosciuto fasi di espansione e di rallentamento, con una prima accelerazione significativa nella seconda metà del XIX secolo.
Figura 1. Andamento storico della globalizzazione
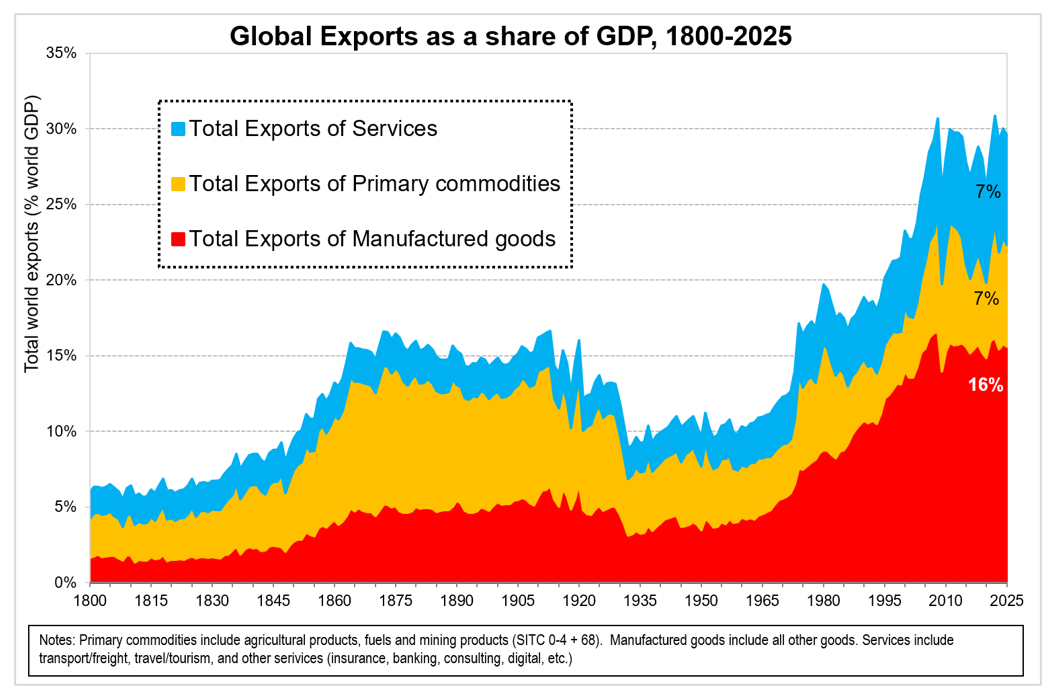
Fonte: Gaston Nievas, Thomas Piketty, “Unequal Exchange and North-South Relations: Evidence from Global Trade Flows and the World Balance of Payments 1800–2025”, maggio 2025, World Inequality Database (wid.world).
Il rapporto commercio/PIL è poi diminuito con lo scoppio della prima guerra mondiale, crollando negli anni Trenta con l’ascesa del protezionismo e recuperando realmente solo dopo qualche anno dopo la seconda guerra mondiale. Ha segnato una crescita sostenuta negli anni Settanta in coincidenza con la fine del sistema di Bretton Woods e con gli shock petroliferi per poi registrare un aumento più sostenuto negli anni Novanta grazie alla digitalizzazione delle transazioni finanziarie e all’espansione degli scambi con la Cina e altre economie emergenti. Dopo la crisi finanziaria globale, il commercio in rapporto al PIL si è stabilizzato a causa di una serie di shock che hanno colpito le catene globali di approvvigionamento.
LE FASI DELLA GLOBALIZZAZIONE. Michael Bordo, nel suo Globalization in Historical Perspective, pubblicato nel 2002, ha individuato quattro fasi di globalizzazione.
La prima fase si estende dal 1870 al 1914 accelerando nella seconda metà del XIX secolo, trainata dal progresso tecnologico che ridusse drasticamente i costi del trasporto delle merci. Le navi a vapore abbatterono i costi di trasporto, le ferrovie collegarono le regioni interne ai porti e il telegrafo migliorò enormemente le comunicazioni internazionali. Anche la riduzione dei dazi ebbe effetti significativi, a partire dalla riforma delle Corn Laws britanniche (dazi sui cereali, dapprima ridotti nel 1828 per contrastare il caro-vita e poi aboliti nel 1846 per affrontare le carenze alimentari), che segnò una svolta decisiva verso il libero scambio. Accordi commerciali reciproci, come il Trattato Cobden-Chevalier del 1860 tra Gran Bretagna e Francia, si diffusero in Europa e i dazi doganali diminuirono in gran parte del continente. La riduzione dei costi di trasporto favorì la convergenza dei prezzi delle merci scambiate, aumentando gli scambi internazionali e consentendo ai paesi di specializzarsi nei settori in cui godevano di vantaggi comparati.
Leggi anche: Globalizzazione: eppur si muove
Allo stesso tempo, la globalizzazione favorì una convergenza dei salari reali e dei redditi grazie ai flussi migratori, di capitale e commerciali, ma generò anche effetti negativi sulla distribuzione del reddito. Nel 1879, ad esempio, Germania e Francia introdussero dazi per sostenere proprietari terrieri e agricoltori, i cui redditi erano diminuiti a causa del calo dei prezzi agricoli mondiali. Questa prima era della globalizzazione terminò a causa della reazione dei gruppi sociali che si percepivano come perdenti del processo di integrazione economica in Europa, negli Stati Uniti e altrove, provocando un aumento delle barriere tariffarie, dei controlli sui capitali e delle restrizioni all’immigrazione.
Seguì un periodo di deglobalizzazione tra le due guerre mondiali del XX secolo e il rapporto commercio/PIL diminuì tra il 1914 e il 1945. La depressione economica e le conseguenze economiche e sociali della prima guerra mondiale favorirono e furono a loro volta amplificate dal ritorno del protezionismo, mentre il commercio multilaterale finì per collassare con la Grande Depressione. Lo Smoot-Hawley Tariff Act statunitense del 1930 divenne il simbolo dell’ondata protezionistica. Tale legge mirava a proteggere l’industria americana dalla crescente concorrenza internazionale nel periodo successivo alla guerra. Tuttavia, l’aumento del protezionismo e delle politiche nazionalistiche aggravò la crisi economica. La seconda guerra mondiale frammentò ulteriormente l’economia mondiale.
La terza fase della globalizzazione, caratterizzata da una sostanziale invarianza del rapporto commercio/PIL in presenza di alti tassi di crescita di entrambi i fattori, si sviluppò tra il 1945 e il 1973 sotto il sistema di Bretton Woods, l’ordine monetario internazionale istituito nel 1944, caratterizzato da cambi fissi ma aggiustabili, controlli sui movimenti di capitale e convertibilità del dollaro in oro. Il sistema (sotto la forte spinta degli Stati Uniti) diede inoltre vita all’FMI e alla Banca mondiale per sostenere la ricostruzione postbellica. Il commercio internazionale riprese vigore sotto il GATT (General Agreement on Tariffs and Trade) e i negoziati tariffari condotti tra il 1947 e gli anni Novanta eliminarono quasi completamente i dazi sui beni manifatturieri nelle economie avanzate. Pur non essendo quella una fase di rapida globalizzazione, le esportazioni in percentuale del PIL aumentarono dal 10% del 1945 al 12% del 1971, tornando verso i livelli della prima era della globalizzazione. Questa fase terminò quando il sistema monetario che la sosteneva divenne insostenibile e gli Stati Uniti posero fine alla convertibilità del dollaro in oro nel 1971 sotto la presidenza Nixon.
La quarta fase, che va dal 1973 fino a oggi, ha rappresentato il periodo di integrazione economica più intenso della storia. Il rapporto tra esportazioni e PIL mondiale è passato dal 14% nel 1973 al 31% nel 2008, stabilizzandosi successivamente su quel livello. Questa fase si è sviluppata in un contesto di cambi valutari flessibili, liberalizzazione dei movimenti di capitale, innovazioni nelle tecnologie dell’informazione e della comunicazione e drastica riduzione dei costi di trasporto e della logistica grazie alla diffusione dei container standardizzati. Le multinazionali hanno potuto operare più facilmente oltre frontiera, aprendo impianti produttivi in paesi a basso costo e favorendo così l’espansione delle catene globali del valore. La liberalizzazione commerciale è proseguita e l’ingresso della Cina nell’Organizzazione mondiale del Commercio (WTO) ha rappresentato uno dei principali motori della crescita degli scambi mondiali.
La rapidità della globalizzazione e la redistribuzione dei suoi benefici hanno coinciso con la crescita del movimento antiglobalizzazione, esplicitatasi nelle proteste contro il WTO a Seattle nel 1999 e nelle manifestazioni contro il vertice del G8 a Genova nel luglio 2001. Secondo molti critici, l’espansione dell’economia globale favoriva soprattutto le multinazionali e le istituzioni finanziarie a scapito dei lavoratori e dei paesi in via di sviluppo. La crisi finanziaria globale del 2008-2009 provocò una delle più profonde recessioni mondiali dagli anni Trenta e allo stesso tempo frenò la globalizzazione. Il rapporto esportazioni/PIL scese dal 31% al 26% tra il 2008 e il 2009.
LA COMPLESSITÀ ATTUALE DEL SISTEMA GLOBALE. Dopo il 2009, i negoziati commerciali multilaterali nell’ambito del WTO si sono in gran parte arenati, mentre molti paesi si sono progressivamente orientati verso accordi commerciali regionali per promuovere ulteriormente la liberalizzazione degli scambi, anche in risposta alla crescente tendenza protezionistica negli Stati Uniti – che si manifesta già prima dell’arrivo di Donald Trump alla Casa Bianca.
Il rallentamento della globalizzazione negli ultimi 15 anni va visto nel contesto degli andamenti del quadro economico mondiale. La crisi finanziaria globale, esplosa negli USA nel 2008-2009, rapidamente diffusasi nel resto del mondo e protrattasi in Europa con la crisi del debito sovrano del 2012-2013, ha generato un progressivo cambiamento dell’atteggiamento di alcuni strati sociali delle popolazioni e di molti policy makers nei confronti del libero commercio, divenuto poi più evidente con l’adozione di dazi già nel primo mandato di Trump, mantenuti dall’amministrazione Biden, e ampliati in misura significativa nel 2025. A questo cambiamento di policy vanno aggiunti vari shock di grande portata che hanno influito sul rallentamento del trend della globalizzazione: 1) lo scoppio della pandemia da Covid-19 nel 2020 con la conseguente pesante crisi economica ed esplicitatasi con diffusi shutdown, blocco dei flussi di persone e di beni, chiusura prolungata dei porti e dei trasporti; 2) l’incidente nel marzo 2021 della portacontainer Ever Given che bloccò il Canale di Suez per oltre sei mesi, forzando il traffico marittimo a circumnavigare l’Africa; 3) l’invasione dell’Ucraina da parte della Russia nel 2022 con la pesante riduzione del commercio di petrolio, di gas e di altre materie prime e beni agricoli; 4) gli attacchi dall’ottobre 2023 dei ribelli yemeniti Houthi nel Mar Rosso contro le navi commerciali e petrolifere con il conseguente significativo e prolungato allungamento delle rotte e l’aumento dei costi di trasporto marittimo tra Asia ed Europa, cioè una vera minaccia per la sicurezza della navigazione e il commercio globale; 5) il repentino aumento dei dazi imposti dagli USA a partire da febbraio-aprile 2025, inizialmente su Canada, Messico e Cina, e in seguito su quasi tutte le importazioni americane di beni.
Il presidente Trump ha avviato il suo secondo mandato con l’intenzione di modificare la politica commerciale degli Stati Uniti a vantaggio esclusivo del suo paese – la filosofia alla base di “America First”. L’aliquota tariffaria media sulle importazioni statunitensi di beni, pari al 2,4% nel 2024 (media annua), è aumentata rapidamente all’inizio del 2025. Il tasso tariffario effettivo (basato sui volumi commerciali del 2024) è salito oltre il 20% all’inizio di aprile 2025, inizialmente per motivi di sicurezza nazionale e con misure rivolte soprattutto a Cina, Canada e Messico, per poi estendersi a una tariffa universale del 10% con l’annuncio delle cosiddette Reciprocal Tariffs a inizio aprile 2025.
Figura 2: Dazi medi sulle importazioni USA
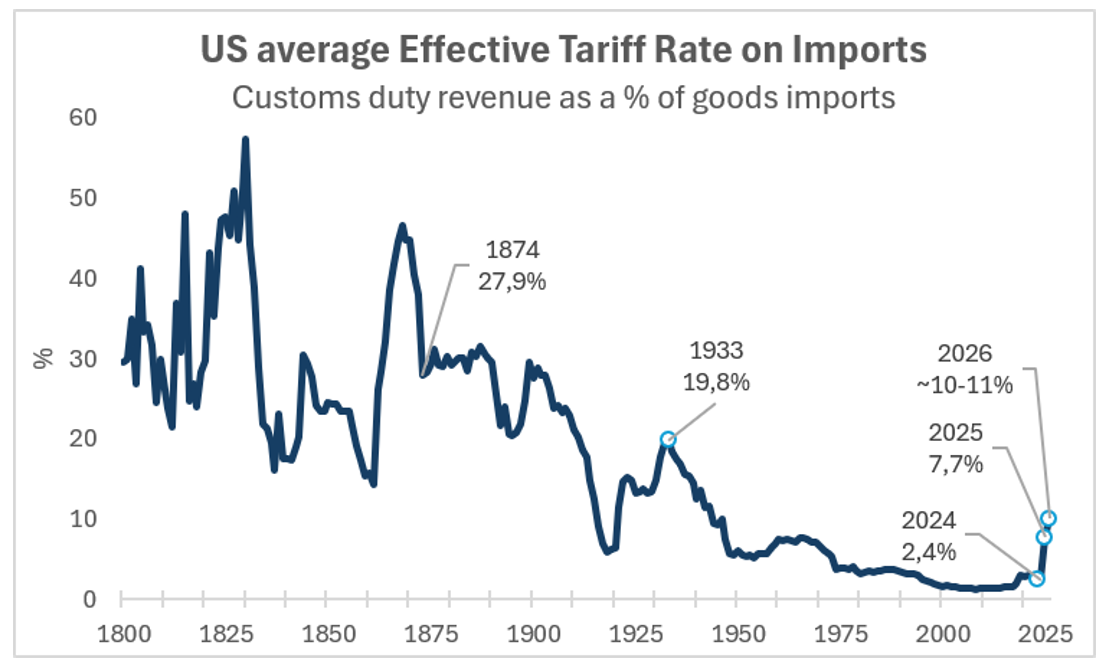
Nel giro di pochi mesi, in realtà, le aliquote sono state gradualmente riviste al ribasso a seguito di negoziati bilaterali, ricorsi legali e di una sentenza della Corte suprema USA. L’aliquota tariffaria media effettivamente pagata sulle importazioni statunitensi di beni nel 2025 è stata pari al 7,7%. Tale aliquota media dei dazi sulle importazioni USA, pur essendo distorsiva dei mercati e delle catene di offerta, e creando problemi rilevanti ad alcuni settori e aziende, non appare tale da intaccare in misura significativa la crescita economica USA né tantomeno quella globale. Va tenuto presente, infatti, che i dazi vengono imposti su prodotti manifatturieri e che la manifattura nel 2026 costituisce una quota del PIL americano inferiore al 10%. In confronto, la quota del manifatturiero sul PIL USA nel 1933 era più del doppio, intorno al 22%, mentre il livello medio dei dazi all’import nel 1933 (conseguenza della Grande Depressione del 1929) era di circa il 20% contro il 10-11% stimato da Oxford Economics per il 2026.
Leggi anche: Le dinamiche globali e l’idea dello Stato sovrano
Se la dimensione media dei dazi applicati sulle importazioni USA è relativamente contenuta, l’import dalla Cina di alcuni prodotti come tecnologie verdi, semiconduttori, acciaio hanno dazi molto più elevati, dal 25% e fino al 100%. Questa escalation di misure protezionistiche, combinata con la erraticità degli annunci a loro relative, ha spinto le imprese a ridisegnare i flussi del commercio internazionale di prodotti manufatti, con implicazioni significative per gli investitori e le catene di approvvigionamento globali.
Figura 3: Origine delle importazioni USA
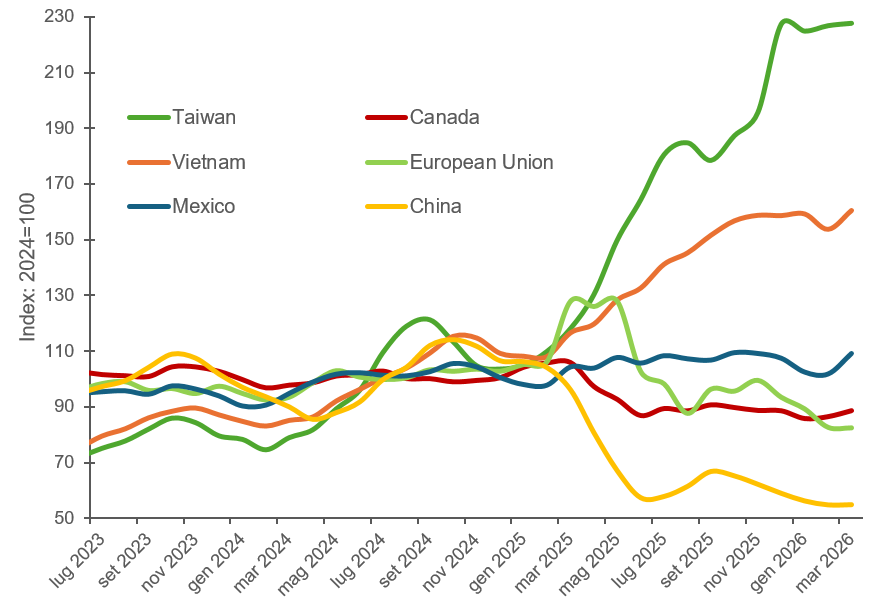
L’incertezza generata da queste politiche si è riflessa sulle aziende multinazionali, obbligando i grandi operatori del trasporto marittimo a rivedere repentinamente le loro strategie operative e di sourcing.
GLOBALIZZAZIONE E GESTIONE DEI RISCHI. Dall’insieme di tutti questi eventi, intrecciati ad altri fattori persistenti (demografia, cambiamento climatico, bassa produttività, elevati debiti pubblici), sta scaturendo un quadro economico complesso, caratterizzato da un lato da bassi tassi di crescita dell’economia e dall’altro da una nuova consapevolezza della necessità di una gestione più attenta dei rischi (soprattutto di quelli geopolitici, ma non solo) presenti nelle supply chain.
Quanto questa consapevolezza si sia tradotta o si tradurrà in una scelta strategica delle imprese e dei governi nel lungo termine è oggetto di dibattito. Se fino al 2020 il commercio internazionale puntava solamente a minimizzare i costi di approvvigionamento e i rischi finanziari, l’esplosione degli eventi di rischio negli ultimi anni ha obbligato il mondo imprenditoriale e dei policy makers a confrontarsi con tutti gli aspetti del risk management al fine di ottenere maggiore stabilità e resilienza agli shock esterni. Fino a pochi anni fa il risk management era stato confinato sostanzialmente ai rischi di tipo finanziario.
Oggi l’attenzione ai rischi geopolitici acquisisce valore autonomo. La forte dipendenza da un paese e/o da una specifica catena di fornitura si è rivelata un rischio di primo livello. I casi, tra i tanti, della “Apple City” in Cina, delle importazioni europee di gas russo e dei chokepoint come lo stretto di Hormuz sono una prova definitiva dell’importanza di minimizzare la “dipendenza” e ottimizzare la resilienza, anche a costo di una riduzione dei margini di profitto e/o del fatturato, quanto meno nel breve-medio termine.
Un indicatore che consente di valutare l’andamento reale del trasporto marittimo (che rappresenta circa il 90% degli scambi globali di beni) è quello delle tonnellate-miglia. Tale indicatore si ottiene moltiplicando la quantità di carico (in tonnellate) per la distanza percorsa in miglia. Se una rotta si allunga a causa di un conflitto o di una deviazione, le tonnellate-miglia aumentano anche ove i volumi di merce restassero costanti. In altri termini, le tonnellate-miglia servono a misurare la domanda reale di navigazione. Secondo un’analisi sviluppata recentemente da Gian Enzo Duci sulla base di dati Clarksons Research, negli anni dal 2020 e soprattutto dal 2023, l’aumento delle miglia percorse è stato il fattore largamente preponderante per la crescita degli scambi globali, a fronte di una crescita più contenuta delle tonnellate trasportate via mare. Lo studio evidenzia “come la crescita della distanza media dei viaggi, negli anni Venti, stia incidendo per quasi il 60% della crescita delle tonnellate-miglia, quando nei due decenni precedenti, tale incidenza era stata sostanzialmente irrisoria (2% nel primo decennio 2000 e 6% negli anni Dieci)”. Il costante aumento delle miglia percorse per tonnellata trasportata fa cadere le ipotesi relative allo sviluppo da molti atteso del near shoring e del reshoring mentre lascia aperta la questione se il friend shoring e l’utilizzo di nuove fonti geografiche di approvvigionamento siano dettati da eventi contingenti o da considerazioni strutturali.
La revisione dell’affidabilità e diversificazione dei propri fornitori implica una riallocazione delle catene dell’offerta al fine di ridurre i rischi di approvvigionamento. Dal punto di vista industriale, la revisione delle catene di offerta si scontra con difficoltà operative sostanziali, dovute alle interdipendenze produttive sviluppatesi negli ultimi decenni. I sistemi produttivi attuali possono essere paragonati a una “omelette” (come definita da Richard Baldwin, economista dell’IMD in Svizzera), ottenuta tramite la trasformazione delle imprese degli anni Novanta, resa possibile dall’avvento dell’ICT, della containerizzazione e del gigantismo navale, dalla immediatezza delle transazioni finanziarie e dalla frantumazione geografica delle fasi produttive. Ne deriva una quasi-impossibilità di rivedere i processi produttivi. Un altro modo di vedere questo concetto è che le interdipendenze createsi con la globalizzazione rendono non realizzabile la fine della globalizzazione stessa – a meno di shock gravissimi o di estreme misure protezionistiche.
Il riorientamento delle supply chain significa che la globalizzazione si trova in una fase di evoluzione della direzione dei flussi degli scambi di beni e materie prime, incidendo in maniera non sostanziale sui volumi complessivi (come visto in figura 3). Se questo riorientamento dei flussi e delle catene dell’offerta diventerà strutturale nel lungo termine ciò significherà che ai driver fondamentali del commercio globale descritti dalla teoria dei vantaggi comparati si sarà affiancata anche la gestione dei rischi geopolitici.
Se a livello globale è già visibile una revisione dei flussi di commercio che punta nella direzione di adozione di strategie di risk management (pur se da confermare con le cautele discusse), tale revisione non è ancora riscontrabile nei dati relativi all’UE, come indicato da un’analisi di Oxford Economics[1]. Da questa analisi risulta che per il blocco dell’Unione Europea l’origine dei flussi di import di beni sono rimasti sostanzialmente stabili e che near shoring, reshoring and friend shoring non sono finora visibili. Anche gli importanti accordi di libero scambio stipulati dall’UE, o in dirittura d’arrivo, con India, Mercosur, Canada sono ancora troppo recenti perché si possano trarre indicazioni sulla volontà delle imprese europee di incorporare nelle proprie strategie il de-risking dei fattori geopolitici in maniera strutturale.
IL FUTURO DEL RISCHIO POLITICO. Che il rischio geopolitico venga o meno inglobato strutturalmente nella gestione degli scambi di beni globali non appare quindi elemento in grado di intaccare significativamente, nel prossimo futuro, il “livello” della globalizzazione e delle interdipendenze tecnologiche nelle catene d’offerta createsi negli ultimi decenni. Sono la domanda e la tecnologia a guidare il livello degli scambi, al di là di possibili shock temporanei (poi riassorbiti in qualche trimestre) legati a chokepoint o politiche protezionistiche di dimensioni come quelle attuali. In questo senso, il mondo odierno è effettivamente più interconnesso di quanto lo fosse negli anni tra il 1914 e il 1945.
Un ruolo cruciale lo rivestono sia le politiche commerciali adottate nella direzione di maggiore diversificazione e apertura tra aree (come quelle già accennate per l’UE ma portate avanti da numerosi altri paesi) sia quelle più genericamente definibili monetarie ed economiche, finora complessivamente prudenti con l’eccezione delle politiche protezionistiche americane. Di conseguenza, anche la crescita economica globale non appare minacciata in modo drammatico dal venir meno della spinta del commercio mondiale di beni e materie prime.
Nota:
[1] Nicola Nobile, Paolo Grignani, “EU hasn’t managed to de-risk its supply chain”, Oxford Economics, aprile 2026.
Questo articolo è pubblicato sul numero 3-2026 di Aspenia
