
L’ascesa delle Non-banche che fanno le banche: specchio del debito dei governi
Le “Non-banche” (Non Bank Financial Institutions, NBFIs) ormai rappresentano degli attori di primo piano nel sistema finanziario internazionale. Il loro contributo è divenuto essenziale per la solidità del mercato obbligazionario sovrano, dove, vale a dire vengono scambiati i titoli di debito dei governi. E inoltre ormai il peso specifico degli asset che gestiscono ha praticamente superato quelle delle banche tradizionali, pur essendo queste entità assai meno regolate – e questo è il punto centrale della vicenda. Il sorpasso è avvenuto nella prima metà degli anni Dieci. Fino ad allora gli asset finanziari delle banche, calcolati sul PIL, camminavano più o meno di pari passo con quelli delle Non-banche.
Poi arriva il boom. Gli asset delle NBFIs svettano fino a superare il 400% del PIL negli anni della pandemia, mentre quelli delle banche scivolano sotto il 300%. Al tempo stesso emergono nuovi intermediari, come gli hedge fund, che – nonostante la loro notorietà rispetto alla crisi del 2008 – fino ai primi anni del 2000 avevano quote risibili sul PIL (grafico sotto, pannello centrale) e iniziano a crescere rapidamente a partire proprio dagli anni Dieci. Cosa determina questa crescita rigogliosa?
Possiamo trovare una risposta osservando che le necessità di finanziamento dei governi, nei vent’anni trascorsi fra il 2005 e il 2025 sono più che quadruplicate e quelle del settore privato sono “appena” raddoppiate. La fame di debito, insomma, è cresciuta rapidamente.
Il grafico che segue, tratto da un bollettino della Bis di Basilea del 2025 dedicato proprio alla crescita delle Non-banche, illustra bene questa evoluzione.
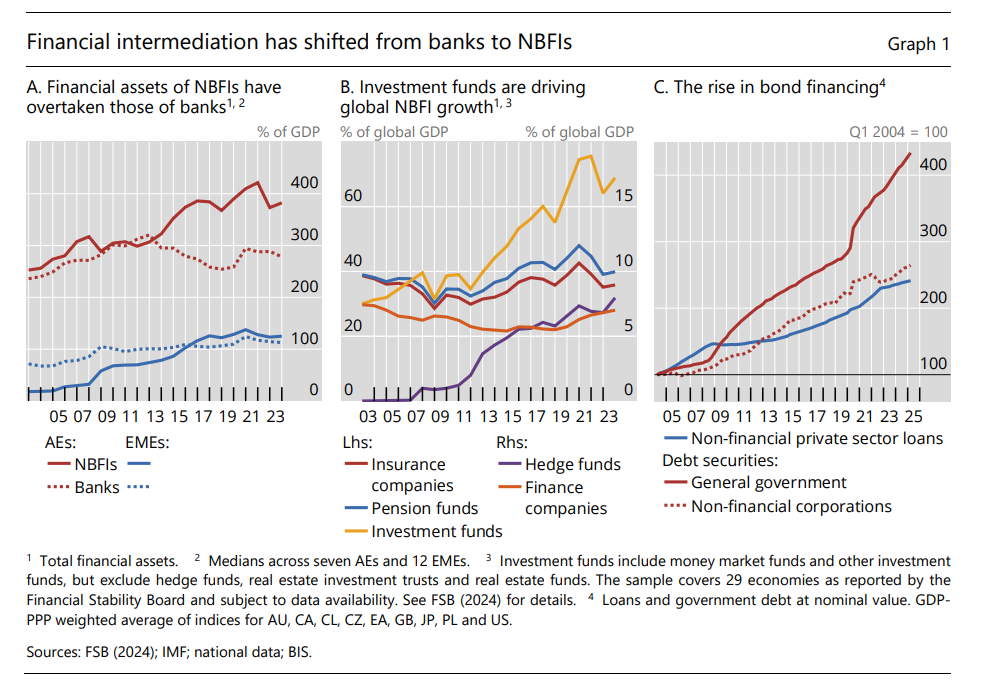
Le due cose, lo sviluppo del mercato dei bond sovrani e quella delle NBFIs, sono quindi intrinsecamente collegate. Ma alla base ci sta il crescente bisogno di risorse che il settore pubblico rivolge al mercato per il proprio funzionamento. Gli attivi delle NBFIs sono in larga parte lo specchio dei passivi dei governi.
Sapere perché si sia verificato questo profondo cambiamento strutturale ci direbbe poco se trascurassimo di osservare quali soggetti si celino dietro l’acronimo NBFIs. Per capire un po’ meglio ci serviamo di un’altra ricognizione pubblicata, sempre nel 2025, stavolta dalla BCE.
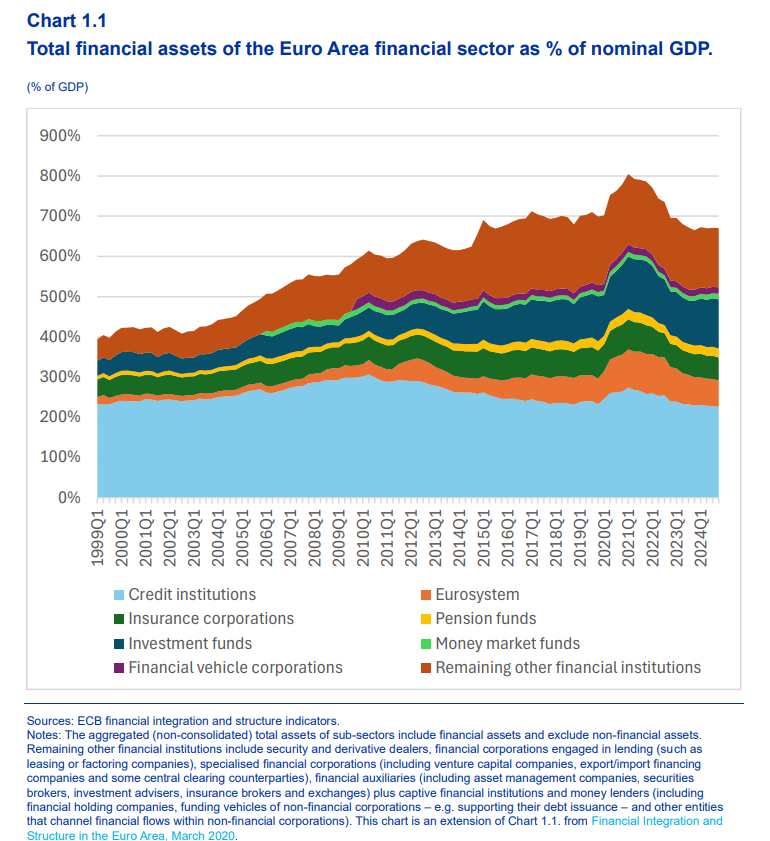
Il grafico illustra il totale degli asset delle NBFIs in rapporto al PIL dell’Eurozona – cui corrispondono per logica contabile altrettanti debiti – a partire dal 1999. Notate che sono praticamente raddoppiati, mentre la quota in azzurro, che fa riferimento alle Credit Institutions, ossia le banche, è andata gradualmente a diminuire. Al contrario, è cresciuta costantemente quella delle Non-banche, ossia tutti gli altri colori del grafico.
Come si può osservare, dentro quei colori ci stanno le compagnie assicurative (che però hanno un andamento alquanto stabile), i fondi di investimento (che al contrario sono cresciuti nel tempo), i fondi pensione (in lieve aumento), e soprattutto l’Eurosistema, ossia la BCE, che ha contribuito significativamente alla crescita degli asset con gli acquisti di bond per il QE fino a oltre il periodo pandemico.
Leggi anche: La Grande Trasformazione della finanza internazionale
La parte più rilevante, però, è quella delle “other financial institutions” (OFIs). Si tratta di soggetti che, scrive la BCE, fanno parte di una “categoria eterogenea e spesso difficile da definire”. Nella categoria, infatti, troviamo soggetti che vanno dagli intermediari specializzati in derivati a quelli che fanno leasing e factoring (contratti finanziario con cui un’azienda cede i propri crediti commerciali a una società specializzata – “factor” – in cambio di liquidità immediata e servizi di gestione). Soggetti come i venture capitalist o intermediari specializzati nei crediti commerciali per l’import e l’export, ma anche gestori di trust, broker, emittenti di titoli cartolarizzati.
E’ molto difficile valutare il loro peso specifico, ma è nota la loro capacità di interconnessione con il sistema bancario e soprattutto la capacità che hanno di replicarne le funzioni, ossia dare e prendere a prestito. Il che ne fa il canale ideale per la trasmissione di rischi sistemici. Con l’aggravante che le OFIs sono state il maggior volano di crescita delle NBFIs dell’Eurozona.
Negli USA è successo qualcosa di simile, anche se il contributo dei soggetti è stato molto diverso, come mostra il grafico a seguire.
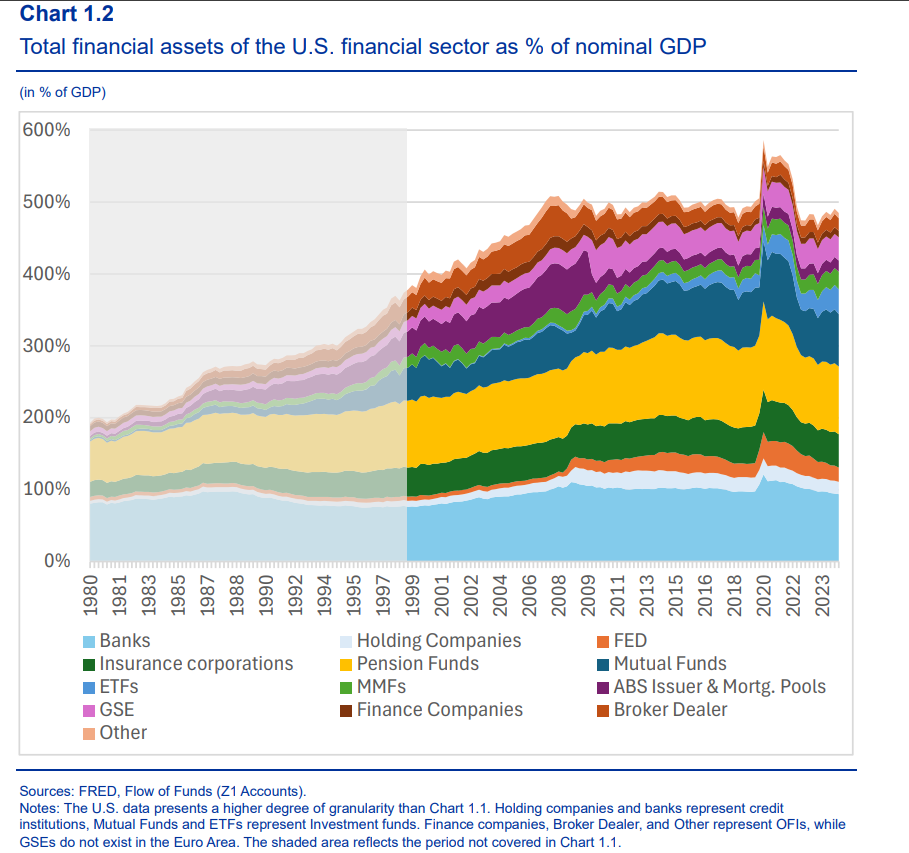
I trend, come si può osservare, sono simili. Sia di qua che di là dall’oceano gli asset (e quindi i debiti che incorporano) sono aumentati, mentre la quota di questi asset detenuta dalle banche è rimasta stagnante.
Al contrario è cresciuto il contributo delle NBFIs, che negli USA include soggetti non presenti nell’Eurozona, come ad esempio le Government-Sponsored Enterprises (GSEs), entità che agiscono col supporto del Congresso e comprano obbligazioni, per lo più nel settore immobiliare e agricolo, dai debitori originari.
Come si può osservare dal grafico, nell’ecosistema statunitense hanno un peso specifico rilevante i fondi pensione, i Mutual funds e, soprattutto, gli emittenti di ABS (Asset-backed securities) e MBS (Mortgage-Backed Securities), ossia soggetti che emettono debito proprio usando come collaterale i crediti che hanno nei confronti di altri debitori. Chi ha seguito anche da lontano le cronache della crisi del 2008 avrà memoria di questi acronimi.
Se infine andiamo a vedere il “quanto”, le due aree osservate sono all’incirca allo stesso livello, con una leggera prevalenza dell’Eurozona.
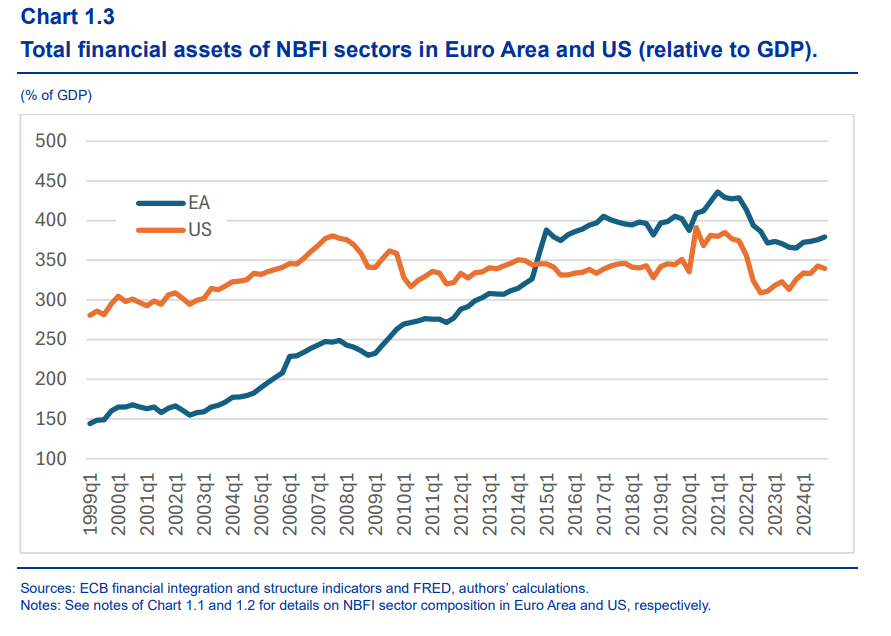
I dati, chiusi a fine 2024, calcolano gli asset delle NBFIs europee al 380% del PIL e di quelle USA al 330%. Tuttavia, in rapporto alle dimensioni dei rispettivi settori bancari, le Non- banche sono significativamente più grandi negli Stati Uniti che nell’Eurozona.
Fra le due regioni ci sono ancora molte differenze, ovviamente. Ad esempio il peso dei fondi pensione, che negli Usa vale circa il 100% del PIL a fronte del 25% europeo. Ma ciò che hanno in comune è molto più di quello che li differenzia. Ossia l’aver interposto fra il debitore e il creditore originario complesse strutture a più livelli che lucrano proprio sull’intermediazione, ossia sulla loro capacità di far “girare” debiti e crediti. Un’evoluzione che solleva una questione importante sottolineata dalla BCE: “Coinvolgendo più livelli istituzionali, soprattutto con le banche al centro, si amplifica il rischio sistemico?”.
La domanda suona un filo retorica. E in effetti la risposta si può indovinare ricordando il perché di questa crescita rigogliosa: l’aumento storico del debito dei governi negli ultimi vent’anni.
Il debito sovrano è stato il combustibile che ha alimentato la grande marcia delle NBFIs, ma il comburente lo hanno fornito le banche commerciali. Fuor di metafora, i governi hanno iniettato debito nel sistema, le banche commerciali credito. Le NBFIs hanno usato il credito bancario per acquistare debito pubblico. E così si è scatenata la reazione che ha portato alla loro crescita.
Senonché il debito dei governi ha una caratteristica particolare. Gli operatori finanziari lo considerano (quasi) privo di rischio. Tanto più se proviene dagli Stati Uniti: le obbligazioni sovrane USA, come i famosi Treasury, sono il collaterale più diffuso degli scambi finanziari globali.
Leggi anche: Il limbo dei mercati internazionali
Le conseguenze di questa trasformazione strutturale sono chiaramente visibili in un altro studio della Bis, contenuto nella sua ultima relazione annuale. Il punto è molto semplice: alla crescita del volume di asset delle NBFIs si è associata la crescita del ruolo che questi soggetti svolgono all’interno del mercato obbligazionario sovrano e in particolare in quello statunitense.
Conseguenza del tutto logica: se le NBFIs si sviluppano grazie al debito del governo, c’è da aspettarsi che diventino sistemiche nel settore del debito del governo. Il che eleva il rischio a un livello assai più elevato. Così come non è saggio giocare col fuoco, non si dovrebbe scherzare col mercato obbligazionario sovrano.
E invece è proprio quello che è successo. Per capirlo basta osservare il grafico qui sotto.
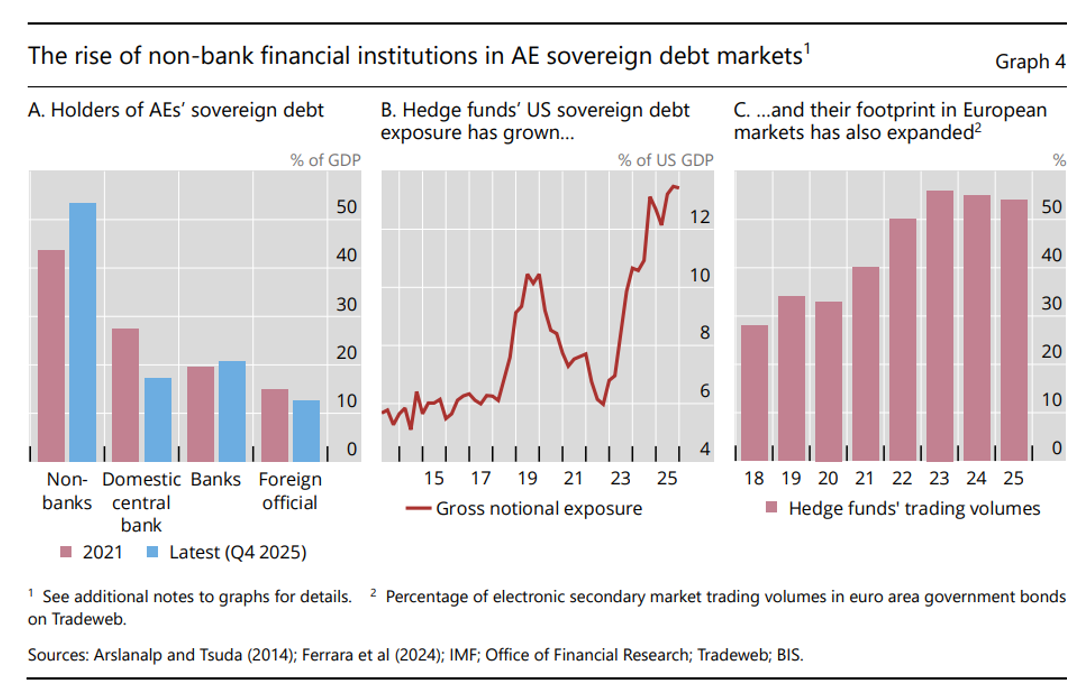
Si può osservare che le Non-banche sono diventate le prime detentrici di debito sovrano nelle economie avanzate, con oltre il 50% dei titoli in circolazione in mani loro, ma anche che a primeggiare in questa pratica sono gli hedge fund, che hanno visto raddoppiare il loro peso specifico negli ultimi due anni, proprio mentre si conclamava il ritiro delle banche centrali dal ruolo di grandi acquirenti di obbligazioni sovrane.
Gli hedge fund sono entità che solitamente esprimono una elevata leva finanziaria – ossia sono a loro volta molto indebitati – e gestiscono grandi volumi di operazioni perché lucrano sui margini che riescono a spuntare sulle transazioni. Questo li configura tipicamente come soggetti pro-ciclici. Se tutti vendono, loro vendono. Tutto il contrario di quello che serve per stabilizzare un mercato in fibrillazione.
Il ruolo delle banche centrali è chiaro. Il comburente è stato fornito perché le riserve delle banche commerciali erano gonfiate dal denaro di banca centrale che gli istituti di emissione davano in cambio dei titoli pubblici loro ceduti dal sistema bancario. In pratica le NBFIs sono state la soluzione di sistema a un problema di sistema. Senonché adesso la soluzione rischia di diventare il nuovo problema, che si associa a quello originario. Che era, ricordiamolo, come finanziare i crescenti debiti dei governi.
Che fare dunque? I governi devono essere finanziati, e le NBFIs servono anche a questo. Ma queste entità, specie alcune, aumentano i rischi sistemici.
La soluzione non cambia: bisogna trovare il modo di impedire che la giostra smetta di girare. Così tornano in gioco le banche centrali, non più grandi acquirenti di titoli pubblici, ma grandi fornitrici di liquidità. Un’altra storia da raccontare, in una prossima analisi.
